在项目制里泡了四年,智谱迎来拐点
定制交付养得活当下,但只有把核心能力沉淀成标准化产品、沉淀成可被无限调用的资产与基础设施,收入才会在你睡觉的时候继续长。
8 月最后一天,智谱发布了 2026 年的中报。
数据非常亮眼。
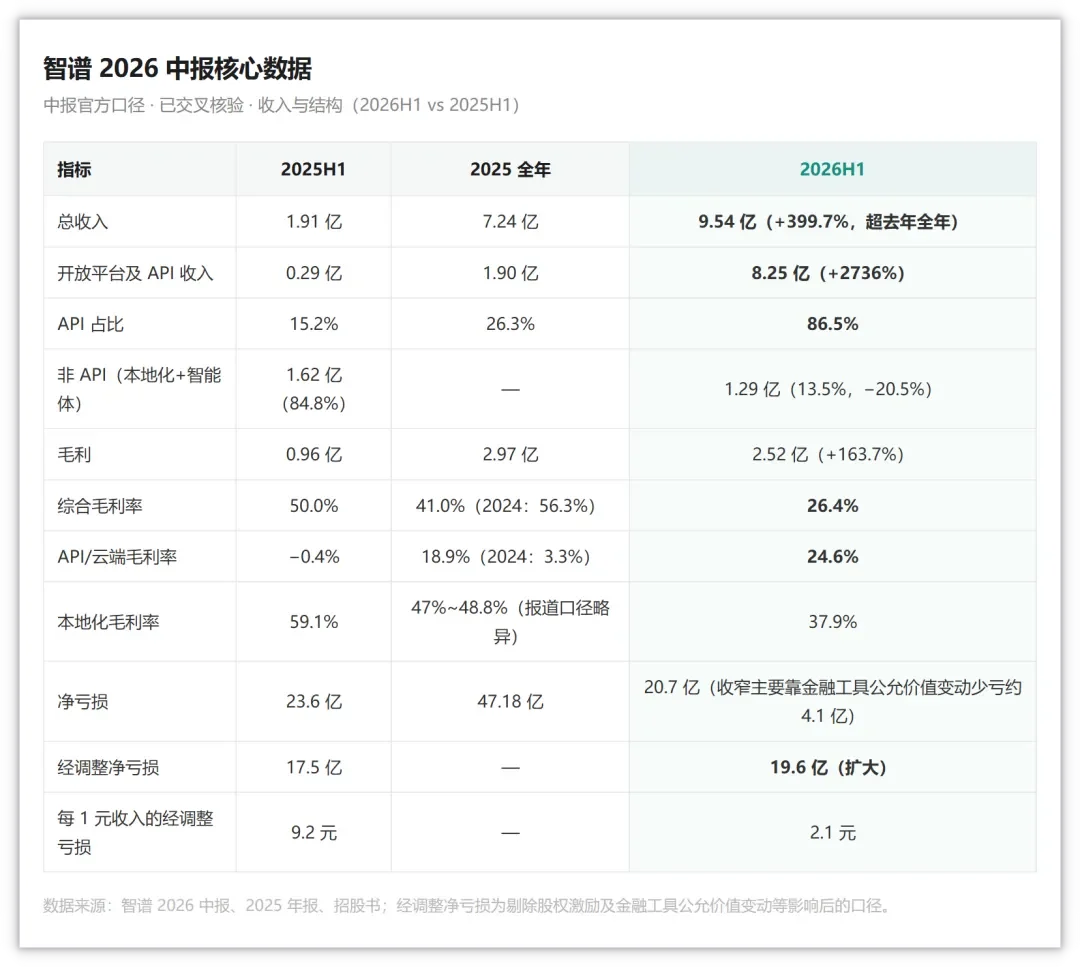
上半年总营收 9.54 亿元,同比增长了将近 400%,直接超过了去年全年的总和。
但在一众数据里,真正让我惊讶的,其实是几个很明显的结构性的“拐点”指标。
董秘肖磊在业绩会上讲了一句话:"相较收入增速,收入构成的切换更值得关注。"
这句话,才是这个中报含金量最高的总结。
如果你仔细看这份财报,会发现智谱正在发生三个极其关键的变化:
第一,是收入构成的彻底反转。上半年云端 API 收入达到 8.25 亿元,占总收入的比例飙升到了 86.5%——而在去年同期,这个数字只有 15.2%,2022 年甚至只有 4.5%。
第二,是 API 毛利率的盈利拐点。云端 API 业务的毛利率,从去年同期的−0.4%,一路爬坡到了今年的 24.6%。伴随的是单次 Token 推理成本较年初下降了 80%。
第三,是业务增速呈现出了罕见的陡峭曲线。业绩会上透露,截至 8 月末,智谱的年化运行率(ARR)达到了 16 亿美元。按照推算,8 月单月的收入大约在 1.3 亿美元左右(折合人民币 9 亿多元)。
也就是说,光是8月一个月的收入,就几乎追平了整个上半年6个月的总和。
这也是个巨大的数据变化。其实从有行业经验的人来看,一个产品或业务平缓的线性增长并不稀奇,但某个时间点上增长曲线突然转折向上,直冲天空,就意味着它可能已经发生了质变,迎来了它的指数级爆发拐点。
所以我大胆推测,智谱的拐点,到了。
在项目制里泡过的四年:To B人的真实泥潭
做 To B 的人都懂:项目制像口泥潭,能让你活下来,但很难让你长大。
我第一次知道智谱这个公司,不是在大模型时代,还是在蛮早以前的,至少是2022年以前,我记得那个时候有个公司叫智谱华章,好像是一个做大数据的公司。
它当时看上去像一个纯技术型公司,属于技术出众,但是没有应用场景,所以曾经有蛮长一段时间应该是在拓展垂直行业应用场景,因为我不止一次看到他们的招聘广告,在招各行业的解决方案专家。
我之前也在 To B 领域做过很多年业务,从早年在 500 强外企做大型设备维护,到后来做 SaaS 业务,我很清楚做企业级服务是一种什么样的体验。
你签一个大客户,合同额两三百万,甚至上千万。
定金一打进来,账面流水极其好看,团队当月的温饱也解决了。
但接下来呢?
你得配 5 到 10 个工程师进场,驻扎在客户的机房或者办公室里。
调研业务、定制开发、打通旧系统、处理各种稀奇古怪的环境兼容问题。好不容易上线了,无穷无尽的需求变更和二次开发又来了。
赚的是辛苦钱,收入是线性的,人力成本也是线性的。
智谱前四年的路,也差不多如此。
如果你去翻它递给港交所的招股书,就能看清智谱这四年走过的路——
在本地化部署(也就是给企业做私有化定制项目)的收入占比上:
● 2022 年:95.5% (年收入 5741 万)
● 2023 年:90.4%
● 2024 年:84.5%
● 2025 年:73.7%
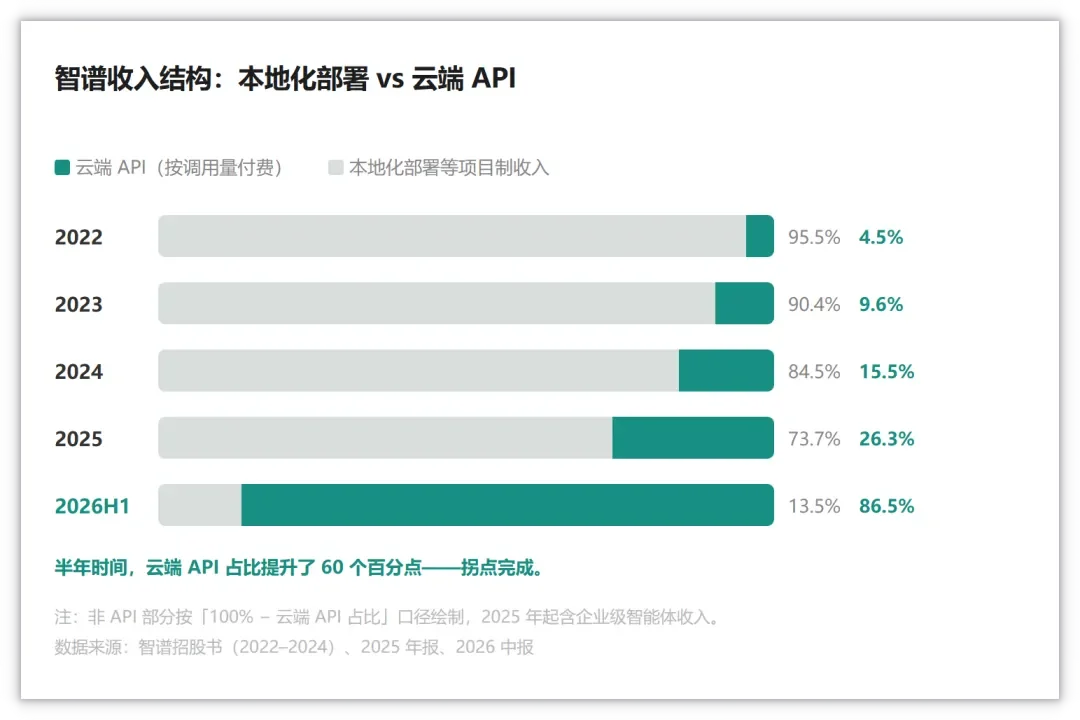
四年,只挪了 22 个百分点。
而 2026 上半年,一口气挪走 60 个点。
慢漂移,急转弯。这才是一个完整的拐点。
哪怕智谱 2024 年本地化部署做了 2.64 亿收入,这些钱来自 123 家客户,平均一单 215 万。
前五大客户还吃掉了它 55.4% 的收入(2022 年)。大客户一松口,收入就塌方。
这就是项目制最残酷的天花板。
服务 100 家大客户,你可以靠精锐团队硬顶;
服务 500 家,管理成本就会急剧上升;
如果让你服务 1000 家、10000 家呢?
交付体系会瞬间被压垮。
其实以前项目制的公司也很难得到投资人的青睐,投资人不肯给项目制高估值,理由就一条:每赚一块钱,都要再搭一分工时。
没有复利,永远跑不出指数级增长曲线。
拿他们的话说,不够性感。
为什么偏偏是现在
其实智谱 2021 年就开始布局 MaaS(模型即服务)了。
那为什么整整四年,API 收入始终在个位数和低两位数徘徊?
是因为他们不想转吗?肯定不是。
应该是:想转,但转不动。基座模型的能力没跨过临界点之前,客户拿着一个 API 解决不了业务问题,只能让人定制包干。
这是技术不成熟时唯一的商业生存解法——你必须用人工的重度交付,去填补模型智能的不足。
而这个拐点之所以在 2026 年发生,是因为底层技术终于越过了临界点。
能力一过线——Coding、长上下文、复杂推理链、多模态,模型突然真的能干活了——交付形态瞬间质变。
四年里,都是客户出题,它来答题。
拐点之后,是模型出题,客户调用。
开发者和企业开始成规模地涌入开放平台。
看一组数据对比就知道了:2024 年,本地化部署客户 123 家;云端 API 客户,5457 家;而到了今年 8 月,MaaS 平台用户已经突破了 763 万。
前者是少数大客户的定制生意,后者是无数开发者的标准生意。
天花板差多远,这组数字已经很明显了。
唐杰公式与指数级爆发的底层密码
这也解释了为什么 8 月单月能跑出上半年 6 个月的总和。
智谱的首席科学家唐杰在业绩会上给过一个商业公式:
AGI 的商业价值 = 智能上限 × Token 消耗规模。
这个公式,非常精准地揭示了两种商业模式的云泥之别。
项目制,两头锁死:智能上限被局限在单一场景的定制开发里;Token 的消耗量被锁在企业内网的几台私有服务器里,一年跑完也就那么多。
平台化,两头打通:一旦切换到标准化的云端 API 平台,飞轮瞬间就转疯了——模型越聪明,开发者和企业就越敢把更难、更核心的业务(比如日常代码编写、自动化 Agent)交给它;处理的任务越难,单次任务调用的上下文和推理步数就越长,Token 的消耗规模呈几何级数放大。
根据中报披露,智谱前十大客户的日均调用量较年初暴增了 98 倍。
更关键的是边际效应。
做项目制,每多做一个客户就要多加几个人,成本是刚性的;
做 API 基础设施,随着 10 万张国产芯片的规模化部署,单位推理成本较年初直接降了 80%,单位算力对应的收入放大了 14 倍。
这就是为什么 API 毛利率能从 3.3% 跨越到 24.6%。
软件工程队的增长靠招人,基础设施的增长靠调用量。
当海量的调用量涌入同一张已经建好的算力网络时,新增的收入几乎全是纯利润。
8 月约等于上半年,就是这个公式开始兑现的样子。这就是指数级增长的底层秘密。
拐点之后:留给创业者的启示
当然,智谱也并没有到高枕无忧的状态。
上半年经调整净亏损依然有 19.6 亿元,且相比去年同期有所扩大;研发开支高达 21.3 亿元,几乎是总毛利的 8 倍;8 月收入的陡增里,也包含着 7 月底 Coding Plan 连番涨价 130%–261% 的提价红利;ARR 是推算口径,8 月的水平能不能持续 12 个月,没人敢打包票。
所以,智谱拐了商业模式,还没拐盈利。
从商业上看,它证明了“逃离项目制泥潭、跑通平台模型”这条路是完全成立的。
这一跃完成了上半场,但接下来能不能在激烈的基座模型竞争中持续维持高单价、能不能靠规模效应真正跑通正向自我造血,硬仗还在后头。
但无论如何,智谱这四年的跋涉,给所有身处商业一线的创业者、一人公司和 AI Builder,提供了一个极其宝贵的观察样本。
做业务最危险的事情,莫过于沉溺于重度定制带来的“虚假安全感”。
在早期,接定制、做外包、卖时间,可以让你活下来,帮你拿到留在牌桌上的门票。
但你心里必须极度清楚:那不是终局。
线性收入再大,也喂不出复利。
定制交付养得活当下,但只有把核心能力沉淀成标准化产品、沉淀成可被无限调用的资产与基础设施,收入才会在你睡觉的时候继续长。
连清华系最顶尖的技术团队,都在项目制里结结实实地泡了整整四年,才等来属于自己的拐点。
这一跃,很难,甚至需要一点耐得住寂寞的熬劲儿。
但值得每一个创业者,反复掂量。