8个月1亿美元ARR背后:Emergent 如何用 To C 的方式,吃下 To B 的市场
从技术路线、用户选择到收入模式,拆解 Emergent 如何以自助式产品体验进入企业市场,以及这条路径给我的 AI 产品探索带来的启发。
这几天研究了一些 AI 应用的案例,其中 Emergent 的案例让我眼前一亮,看得我有点小兴奋。因为它做的事“共鸣”了或者验证了我有过的一个想法,我觉得这是一个非常值得拆的案例。
先看数字:
2025 年 6 月上线,到 2026 年 7 月,年化收入 1.2 亿美元,20 万付费客户,估值 15 亿美元。从 YC 毕业到独角兽,只用了一年多。
但我反复回看的不是数字,是它一路上做的那几次选择。每一步似乎都跟主流做法反着来,但每一步事后看都走得很对。
我想这才是它一年就成了独角兽的秘密,今天我们就来聊聊 Emergent 这个产品是怎么走出来的。
它不是又一个 AI 编程工具
如果说 Cursor、Claude Code、Codex 解决的是:“我会开发,帮我写得更快。”
Emergent 解决的是:“我不会开发,但我知道自己想做什么,你直接帮我把产品做出来。”
你对它说“帮我做一个物流公司的车辆调度系统”,它不会直接吐代码。
它会反过来问你:几种用户角色?货物状态怎么流转?要不要支付接入?然后自己搞定前端、后端、数据库、登录认证、测试、部署——全过程不需要你碰一行代码。
CEO 自己用过一个很准的说法:
Cursor 卖的是 AI Programmer(AI 程序员)。
Emergent 卖的是 Engineering Team in a Box(装在盒子里的工程团队)。
也就是说,不是帮你写代码,是替你把架构、开发、测试、部署、运维全部包了。
这是 Emergent 刻意和 Cursor、Claude Code 这些产品不同的地方,他们把软件开发生命周期抽象掉,让用户不需要理解代码、错误信息、服务器部署这些东西。
有一个案例让我印象很深。一家屋顶工程公司,原来同时用 CRM、报价、支付、日程、客户触达五套工具,每月软件成本大概 1800 美元。老板用 Emergent 把五套系统整合成了一套自己的业务平台,成本降到一个月 100 美元。
所以它真正干掉的,不是“编程工具”这个市场,而是那些因为软件太贵而根本没被开发出来的软件需求。
不是在抢蛋糕,是在做一块新蛋糕。
憋了半年,先拿到世界第一
但 Emergent 不是一上来就想清楚要做这个的。
创始人是一对双胞胎兄弟,Mukund 和 Madhav Jha。哥哥 Mukund 之前是印度即时配送公司 Dunzo 的联合创始人和 CTO——Dunzo 经历过高速增长也经历过严重困境,他对“怎么在混乱中把东西跑起来”有肌肉记忆。弟弟 Madhav 是典型的学术路线:宾州州立理论计算机博士,在亚马逊是 SageMaker 创始团队核心成员。
2023 年底,兄弟俩密集地跟各大 AI 实验室聊了一圈,得出一个判断:AI 代理接管软件开发这件事一定会发生,而且规模会非常巨大。
他们最初进 Y Combinator 的时候,做的其实是用 AI 自动化 UI 测试(界面测试)。这是一个典型的“开发人员的活很烦,让 AI 来干”的方向,本来很可能做成一家 AI 测试公司。
但进 YC 第一天,他们就跟 YC 说:我们要换方向。
因为他们在做的过程中突然意识到——如果 AI 已经能操作界面、理解软件逻辑、发现 bug,为什么不直接让它完成整个软件开发流程?
这是 Emergent 的第一次重要转向:重新定义了问题的边界。
方向定了之后,按照常规剧本走是“先找痛点、做 MVP、快速上线”,让用户一句话生成 APP。
但 Emergent 没有。
而是反过来了:憋了整整 6 个月,不碰产品,不碰增长,不碰用户,就死磕一件事——把 Coding Agent 做到世界最强。
直到自家的 Agent 在一项叫 SWE-bench 的权威编程能力评测上拿到第一,他们才觉得:底层技术能力终于够用了。
这在传统创业里其实很危险,容易变成“拿着锤子找钉子”。但在 AI 这种底层能力突然跃迁的时代,它反而成立。
因为模型能力一旦发生质变,会出现以前根本不可能存在的产品形态。创始团队首先要确认的,就是“这件以前做不到的事,现在到底能不能做到了”。
这是 Emergent 的第二个特点:先把能力做透,再去找市场。
技术出来了,卖给谁?三条路选了最难的那条
技术搞定了,面前三条路。
第一条:卖企业。传统 To B,销售周期长,定制需求多,一个初创公司跑不动。
第二条:卖开发者。Cursor、Claude Code 已经杀成红海,你很难在“更快写代码”这个维度上做出本质差异。
他们选了第三条,而且是主动选的:卖给那群最需要软件、但从来没能力做软件的人。
Emergent 做出了可能是它最重要的一次决定:不跟别人抢程序员。
他们换了一个角度问自己:既然 AI 已经能写程序,那为什么用它的人一定要会写程序?
目标用户一下子从“程序员”,变成了创业者、小老板、业务专家——一群最了解自己痛点、但从来没有能力把痛点变成软件的人。
这一步才真正打开了市场。
后来的数据验证了这个选择:
到 2026 年 2 月,Emergent 约 70% 的用户一行代码都不会写,接近 40% 是小企业主。客户包括卡车货运公司(做货物跟踪系统)、工厂(企业资源管理系统)、建筑公司(项目管理)、物业管理公司(内部 CRM)。
这些人在上面做的不是玩具 demo,是真正在生产环境和业务经营上跑的东西。
一位墨西哥工厂老板甚至用 Emergent 自己搭了一整套工厂管理系统,最后 500 名员工天天在用。
所以 Emergent 真正的 PMF(产品市场契合),是一群过去根本不会购买编程工具的人,第一次开始为"做软件"这件事付费。
这两件事,完全不同。
它真正攻击的不是“编程工具市场”,而是以前因为软件太贵而根本不会被开发出来的软件。
它不是在抢现有蛋糕,而是在创造一个全新的蛋糕。
增长是垂直的,但真正有意思的是 ARPU
Emergent 2025 年 6 月正式上线,之后的数据一路狂飙,增长很猛。
上线约 2 个月,1000 万美元 ARR,70 万用户。
3 个月,1500 万美元 ARR,100 万用户。
5 个月,2500 万美元 ARR,250 万用户。
7 个月,5000 万美元 ARR,500 万用户。
8 个月,冲到 1 亿美元 ARR,600 万用户,15 万付费用户。
到 2026 年 7 月,1.2 亿美元 ARR,20 万付费客户,累计融资 2.3 亿美元,估值 15 亿美元。
这个曲线不是靠投放烧出来的。Mukund 在 YC 播客里提到过一个细节:增长没有爆发点,是一路加速上来的。因为产品本身就是一个获客工具——用户在上面做出了东西,这东西本身就是最好的广告。同事看到了、同行看到了,自然就进来了。
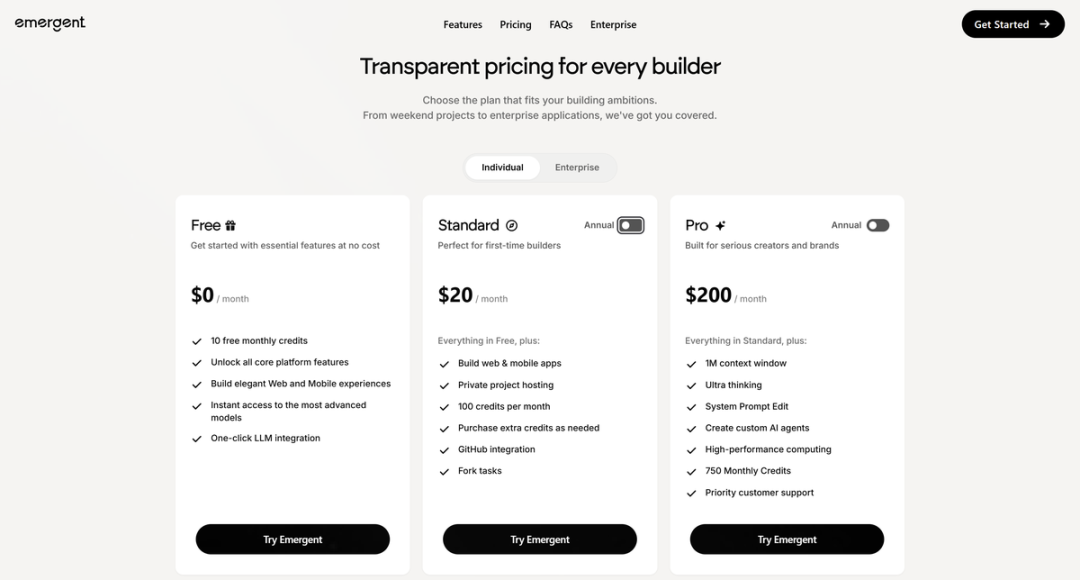
Emergent 的商业模式不是纯订阅,而是订阅 + Credits 使用量 + 部署/托管 + 企业版的混合模式。
目前官方个人版大致分为 Free、Standard、Pro,再往上是 Business 和 Enterprise。
Standard 官方页面标价约 $20/月、100 credits;Pro 约 $200/月、750 credits,并增加超长上下文、Ultra Thinking、Custom Agents、高性能计算等能力;Business / Enterprise 则进入团队协作、SSO、RBAC、VPC、自托管数据库、审计日志等企业能力。
这个商业模型非常聪明。
因为用户不是简单“登录软件看看”,如果他真的在 Emergent 上开发产品、部署和使用,产品越成功,使用量越大。使用量越大,Emergent 收入越高。
而一旦这种生产级应用已经部署在它的基础设施上,迁移成本和留存都会比普通 AI Chat 产品高得多。
所以托管可能比“AI 写代码”本身更接近它未来真正的护城河。
这里出现了一个很有趣的商业数据,某种程度上验证了这个商业模型的成功。
假如我们粗算它的 ARPU(每用户平均收入):
ARPU = 1.2 亿美元 ARR ÷ 20 万付费客户
= 600 美元/年/客户
= 50 美元/月/客户
入门标价是 20 美元,实际平均每个用户付了 50 美元。是标价的 2.5 倍。
这个差距说明了一件事:用户不是在“试一试”。他们是在上面真正跑起了业务。
应用越复杂,消耗的额度越多,自然买更多 credit。用着用着发现确实值,从标准版升级到专业版。一个人用爽了,把团队拉进来,升级团队方案。
收入的增长不需要每一轮都重新说服用户掏钱——用户用得越深,付得越多,而且是自愿的。
这和普通的办公效率 SaaS 完全不一样。SaaS 产品怕用户来了又走。Emergent 的用户在上面是在“建业务资产”——资产建好之后,迁移成本高了,流失率自然低。
它赚的不只是订阅费,是用户业务成功的“佣金”。
这才是真正的 PMF 信号——不是“有人愿意付钱”,而是“付了入门版之后,主动付了更多”。这表示产品在用户的业务里嵌得足够深了。
做到 1 亿美元了,CEO 反而开始否定自己
最后说一个让我很意外的地方。
Emergent 做到 1 亿美元 ARR 的时候,CEO 公开说了一段话:vibe coding 有两个风险——一是软件质量可能不够好,二是未来可能根本就不需要“软件”了。AI 直接查数据、发邮件、更新 CRM 就行了,为什么要先做个软件界面出来?
他甚至说,软件可能只是从诺基亚到 iPhone 中间的黑莓——过渡产品。他自己 1 亿美元的生意,未来也可能被 AI Agent 干掉。
所以又一次产品演化出现了:
2026 年 4 月,Emergent 推出了 Wingman——一个住在 WhatsApp、Telegram 里的 AI 助手,连接 Gmail、日历、Slack、CRM,帮你管理日程、发邮件、做运营。一家做“软件开发”的公司,开始做“AI 员工”。
这条线如果走通,演进路径很清晰:开发软件 → 部署软件 → 运行软件 → 运营业务。
从帮人造软件,变成帮人运营公司。这可能才是 Emergent 真正的长期故事。
为什么我说它“用 To C 的方式,拿到了 To B 的价值”
这才是这篇我最想讲的一个价值点。
也是开头我说 Emergent 这个案例带给我很多兴奋和思考,以及让我觉得最妙的地方——用 To C 的方式,拿到了 To B 的价值。
我的过往背景是做 To B 业务远多于 To C,所以我很清楚做传统 To B 业务非常重,非常不适合一人公司或者小团队来做,很容易被拖垮。所以我一直在想,有没有可能用更轻的方式,切入 B 端的价值?
但那天看到 Emergent,让我眼前一亮,完美呈现了我想象中的产品路径。
传统 To B 软件的路径是:
销售找企业 → 找 CIO 或部门负责人 → 演示 → 试点 → 采购 → 合同 → 部署 → 培训 → 员工开始用。
链条长、决策慢、实施重。一个创业团队要想走这条路,真的要算一算自己有几条命。
而 Emergent 走的是完全另一条路:
一个老板、一个运营、一个业务负责人,自己注册 → 自己用 → 自己搭一套系统 → 同事开始用 → 整个公司依赖上。
获客、使用、付费,全是 To C 的方式,但最后创造出来的价值,是 To B 级别的。
这里有一个非常漂亮的“错位”——
产品足够简单,像 To C;解决的问题足够贵,像 To B。
一个墨西哥工厂老板,自己在 Emergent 上搭了一套完整的管理系统,500 个员工每天在用。这是标准的 B 端价值,但不是通过传统 B 端销售流程拿到的。
它其实同时打破了传统 To B 软件默认的两个前提。
前提一:软件由软件公司生产。Salesforce 做 CRM,SAP 做 ERP,企业来买。而 Emergent 上,企业自己生产自己的软件。
前提二:企业是购买决策的主体。公司采购、签合同、实施、培训。而 Emergent 上,先由一个具体的人开始用,公司最后才被卷进来。
所以一条新的价值链出现了:
AI 平台 → 一个懂业务的个人 → 定制软件 → 企业工作流。
个人成为入口,业务成为场景,公司成为最终受益者。
当软件生产成本被 AI 打下来,To B 生意不一定还需要按传统 To B 的方式来做。
这才是整个案例里,我觉得最精彩和令人激动的地方——
Game changed!(游戏规则变了!)
这个案例对我最大的启发
所以 Emergent 给我最大的启发,不是去复制它做一个 App Builder,而是它提供了一种思考方式——
理解一个高价值 B 端问题,但重新设计进入 B 端市场的方式,做成用户可自助购买、使用、完成价值闭环的产品,尽量删除售前、实施和交付。
把 To B 的专业能力,做成接近 To C 的产品体验。
一句话总结——
不是把 To B 做小,而是把 To B 做轻。
这甚至可能成为我以后判断 AI 产品机会的一个框架。
Emergent 这种公司本身很难复制,但它的思考方式,值得每个做 AI 产品的人带走。